

रीता पौड्याल
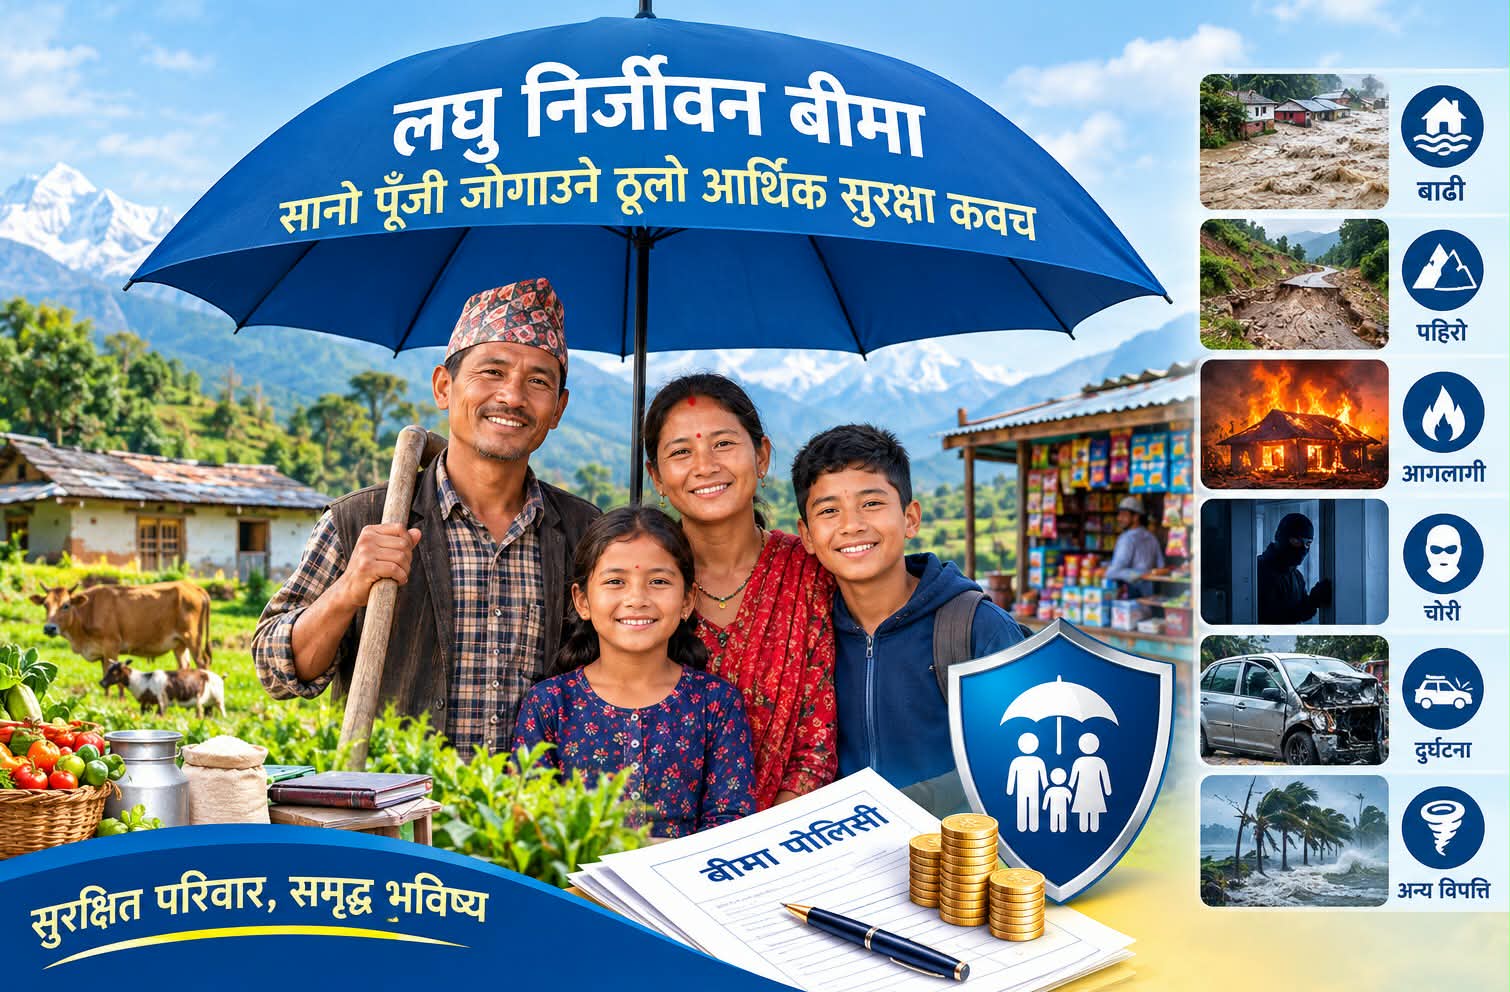
नेपालमा बीमा बजार विस्तारको चर्चा हुँदा प्रायः ठूला बीमा कम्पनी, ठूलो प्रिमियम, ठूलो बीमांक र ठूला जोखिमकै हिसाब गरिन्छ । तर नेपालको वास्तविक अर्थतन्त्रको ठूलो हिस्सा त्यहाँ छैन । त्यो अर्थतन्त्र गाउँ–बस्तीका साना किसान, पशुपालक, घरेलु उद्यमी, पसले, स्वरोजगार व्यक्ति र न्यून आय भएका परिवारको काँधमा उभिएको छ । उनीहरूसँग सम्पत्ति थोरै छ, आम्दानी सीमित छ र जोखिम धान्ने क्षमता झन् कमजोर छ । विडम्बना यही हो, जसको सानो पूँजी नै उसको जीवनको आधार हो, त्यही पूँजीलाई बाढी, पहिरो, आगलागी, चोरी, दुर्घटना वा अन्य विपत्तिले एकैपटक समाप्त पार्न सक्छ । तर जोखिम सबैभन्दा बढी भएको यही वर्ग बीमाको पहुँचबाट सबैभन्दा टाढा छ ।
यही आर्थिक खाडल पुर्न लघु निर्जीवन बीमा आएको हो । त्यसैले अब प्रश्न लघु निर्जीवन बीमा चाहिन्छ कि चाहिँदैन भन्ने होइन । प्रश्न हो यसलाई जोखिममा रहेका लाखौँ नागरिकसम्म कसरी पुर्याउने, कसरी सरल र विश्वसनीय बनाउने र कसरी कम्पनी तथा बीमित दुवैका लागि दीर्घकालीन रूपमा दिगो बनाउने रु
नेपाल बीमा प्राधिकरणको पछिल्लो तथ्यांकले लघु निर्जीवन बीमा विस्तारको संकेत देखाएको छ । लघु निर्जीवन बीमाले अधिकतम बीमाङ्क रु। ५० लाख सम्मको गर्न पाउने स्पष्ट सीमा छ तोकेको छ । २०८३ असारसम्म लघु निर्जीवन बीमाका जारी पोलिसी करिब ५ लाख ११ हजार पुगेका छन् भने प्रिमियम संकलन करिब १ अर्ब ३३ करोड रुपैयाँ पुगेको देखिन्छ । यसले लघु निर्जीवन बीमा अब कागजमा सीमित अवधारणा नभएर व्यवहारमा विस्तार भइरहेको बजार भएको पुष्टि गर्छ । तर यही तथ्यांकले अर्को गम्भीर प्रश्न पनि जन्माउँछ । पोलिसी बढ्नु मात्र पर्याप्त हो कि ती पोलिसीले वास्तवमै जोखिममा रहेका नागरिकलाई सुरक्षा दिएका छन् रु
अहिले नेपालमा सात लघु बीमा कम्पनीमध्ये चार कम्पनी लघु निर्जीवन बीमा क्षेत्रमा केन्द्रित छन् नेपाल माइक्रो इन्स्योरेन्स, प्रोटेक्टिभ माइक्रो इन्स्योरेन्स, स्टार माइक्रो इन्स्योरेन्स र ट्रस्ट माइक्रो इन्स्योरेन्स यी कम्पनीहरू लक्षित वर्गसम्म बीमा पहुँच विस्तार गर्ने उद्देश्यसहित स्थापना भएका हुन् । अर्थात् नियामकीय संरचना बन्यो, कम्पनी आए, व्यवसाय सुरु भयो र बजार विस्तार हुन थालेको छ । तर अब असली परीक्षा सुरु भएको छ । कम्पनी स्थापना हुनु र लक्षित वर्गले प्रभावकारी बीमा सुरक्षा पाउनु एउटै कुरा होइन ।
नेपाल बीमा प्राधिकरणले बीमा ऐन, २०७९ को अधिकार प्रयोग गर्दै न्यून आय वर्गको जीवन तथा सम्पत्तिको सुरक्षा गर्ने उद्देश्यले लघुबीमा निर्देशन, २०७९ जारी गरेको छ । निर्देशनले लघु निर्जीवन बीमालाई लघु बीमा व्यवसायको हिस्सा मानेको छ र लघु बीमा अभिकर्तामार्फत बिक्री–वितरणको व्यवस्था गरेको छ । यसको मूल सन्देश स्पष्ट छ । छ । न्यून आय भएका नागरिकको जोखिमलाई परम्परागत बीमा बजारको संरचनाले मात्र सम्बोधन गर्न सक्दैन । उनीहरूका लागि सरल, सुलभ, पहुँचयोग्य र आवश्यकता आधारित बीमा प्रणाली आवश्यक छ । तर कानुन बन्नु र सेवा गाउँसम्म पुग्नुबीच ठूलो दूरी हुन्छ ।
काठमाडौंमा बीमा कम्पनीको कार्यालय हुनु र कर्णाली वा सुदूरपश्चिमको दुर्गम गाउँमा किसानले सहज रूपमा बीमा खरिद गर्न सक्नुबीचको दूरी शाखा विस्तारले मात्र घट्दैन । वितरण प्रणाली नै बदल्नुपर्छ । बीमा कम्पनीको पहुँच ग्राहकसम्म पुग्नुपर्छ, ग्राहक कम्पनीको कार्यालय खोज्दै हिँड्ने व्यवस्था मात्र लघु बीमाको वास्तविक मोडल हुन सक्दैन ।
साना किसानको वास्तविक जोखिम के हो रु पशु मर्नु, गोठमा आगलागी हुनु, बाढीले अन्न बगाउनु, पहिरोले घर वा पसलमा क्षति पुर्याउनु, सानो व्यवसायमा चोरी वा दुर्घटना हुनु । त्यसैले उनीहरूका लागि बनाइने बीमालेख पनि त्यही जोखिमअनुसार हुनुपर्छ । बीमाको भाषा पनि त्यही किसानले बुझ्ने हुनुपर्छ र प्रिमियम उसको आम्दानीले धान्न सक्ने हुनुपर्छ ।
यदि बीमालेखका शर्त यति जटिल छन् कि बीमितले आफूले कुन जोखिमको बीमा गरेको हो भन्न सक्दैन भने त्यो लघु बीमा होइन । त्यो केवल सानो आकारमा बिक्री गरिएको परम्परागत बीमा हो । लघु निर्जीवन बीमाको सफलता पोलिसी संख्याबाट मात्र मापन गर्नु खतरनाक हुन सक्छ । ५ लाखभन्दा बढी पोलिसी जारी हुनु उत्साहजनक तथ्य हो । तर तीमध्ये कति सक्रिय छन् रु कति पोलिसी वास्तविक न्यून आय भएका नागरिकले खरिद गरेका छन् रु कति ग्रामीण क्षेत्रमा पुगेका छन् रु कति महिला, किसान, साना उद्यमी र स्वरोजगार व्यक्तिले सुरक्षा पाएका छन् रु कति दाबी परे रु कति दाबी भुक्तानी भए रु दाबी भुक्तानीमा औसत कति समय लाग्यो रु कति दाबी अस्वीकृत भए रु यी प्रश्नको उत्तरबिना बजारको वास्तविक स्वास्थ्य मापन गर्न सकिँदैन ।
२०८२ असार मध्यसम्मको प्राधिकरणीय तथ्यांक हेर्दा चार लघु निर्जीवन बीमा कम्पनीले मात्रै करिब ३ लाख ३९ हजार लघु बीमा पोलिसी जारी गरेका थिए, जुन त्यस अवधिको लघु बीमा पोलिसीको ९६ प्रतिशतभन्दा बढी थियो । उनीहरूले करिब ६।१५ मिलियन अमेरिकी डलर बराबरको प्रिमियम संकलन गरेका थिए र कुल बीमांकको करिब ९० प्रतिशत हिस्सा ओगटेका थिए । यसले लघु निर्जीवन बीमा कम्पनीहरूले बजार विस्तारमा खेलेको भूमिका स्पष्ट देखाउँछ ।
तर बजारको ठूलो हिस्सा केही नयाँ कम्पनीको काँधमा आएको अवस्थामा उनीहरूको जिम्मेवारी पनि उत्तिकै ठूलो हुन्छ । वित्तीय अनुशासन, पर्याप्त पूँजी, वैज्ञानिक अन्डरराइटिङ, जोखिम व्यवस्थापन, पुनर्बीमा, सुशासन र दाबी भुक्तानीमा पारदर्शिता कमजोर भयो भने यसको असर एउटा कम्पनीमा मात्र सीमित रहँदैन, समग्र लघु बीमा बजारप्रतिको विश्वासमा पर्छ ।
लघु बीमा सामाजिक उद्देश्य बोकेको व्यवसाय हो । तर सामाजिक उद्देश्यका नाममा व्यवसायिक अनुशासन कमजोर बनाउन मिल्दैन । सानो प्रिमियममा ठूलो जोखिम उठाएर कम्पनी दीर्घकालीन रूपमा टिक्न सक्दैन । अर्कोतर्फ अत्यधिक सावधानीको नाममा दाबी अस्वीकार गर्ने, ग्राहकलाई कागजी प्रक्रियामा अल्झाउने वा अस्पष्ट बहानामा भुक्तानी रोक्ने प्रवृत्ति बढ्यो भने बीमितको विश्वास समाप्त हुन्छ । त्यसैले लघु बीमाको आधार नै ‘सानो प्रिमियम, उचित जोखिम र छिटो सुरक्षा’ हुनुपर्छ ।
कम्पनीले बीमा बेच्दा ग्राहकलाई कागज बेचिरहेको हुँदैन, उसलाई विपत्तिको समयमा आर्थिक सुरक्षा दिने प्रतिबद्धता बेचिरहेको हुन्छ । सानो किसानले ५० हजार रुपैयाँ बराबरको क्षति बेहोर्दा त्यो रकम उसको परिवारका लागि ठूलो पूँजी हुन सक्छ । त्यही दाबीका लागि महिनौँसम्म कार्यालय धाउनुपर्ने, अनावश्यक कागजात जुटाउनुपर्ने वा अस्पष्ट कारणले भुक्तानी रोकिँदा बीमा बजारप्रतिको विश्वास कमजोर हुन्छ ।
त्यसैले लघु निर्जीवन बीमामा डिजिटल दाबी प्रणालीलाई प्राथमिकता दिनुपर्छ । मोबाइलबाट क्षतिको सूचना, फोटो तथा भिडियो प्रमाण, जियो–ट्यागिङ, डिजिटल सर्वेक्षण, प्रविधिमा आधारित प्रारम्भिक क्षति मूल्यांकन र बैंक खातामा प्रत्यक्ष भुक्तानीले दाबी प्रक्रियाको समय र लागत घटाउन सक्छ । नियामकले डिजिटल ट्रयाकिङ र प्रविधिमा आधारित नियमनलाई अघि बढाउँदै गएको अवस्थामा कम्पनीहरूले पनि प्रविधिलाई केवल बिक्रीको माध्यम होइन, ग्राहक सेवाको आधार बनाउनुपर्छ ।
वितरण प्रणाली पनि अब डिजिटल र स्थानीय दुवै हुनुपर्छ । गाउँमा सहकारी छ भने त्यहाँबाट पहुँच विस्तार गर्न सकिन्छ । किसान समूह, लघुवित्त संस्था, स्थानीय तह, बैंक, डिजिटल वालेट, कृषि तथा पशु सेवा संरचना र सामुदायिक संस्थासँग नियमनभित्र रहेर सहकार्य गर्न सकिन्छ । यसले शाखा नभएको ठाउँमा पनि बीमा पुर्याउन सक्छ । तर पहुँच विस्तारको नाममा अर्को जोखिम निम्त्याउनु हुँदैन । ग्राहकलाई नबुझाई बीमा बेच्ने, आवश्यकताभन्दा बढी पोलिसी थोपर्ने वा अभिकर्तालाई मात्र बिक्री लक्ष्य दिने प्रणालीले लघु बीमाको उद्देश्यलाई नै कमजोर बनाउँछ । लघु बीमाको पहिलो प्रश्न ‘कति पोलिसी बेचियो रु’ होइन, ‘ग्राहकले के बुझ्यो रु’ हुनुपर्छ । यससँगै बीमा साक्षरता अर्को निर्णायक पक्ष हो । धेरै नागरिकका लागि बीमा अझै पनि विपत्ति नआए पैसा खेर जाने खर्चजस्तो लाग्छ । वास्तवमा बीमा विपत्ति आएपछि पैसा कमाउने माध्यम होइन, विपत्ति आएपछि परिवार, व्यवसाय वा सानो पूँजी पूर्ण रूपमा ध्वस्त हुन नदिने वित्तीय सुरक्षा हो । यही बुझाइ गाउँ–गाउँसम्म पुर्याउन राज्य, बीमा प्राधिकरण, बीमा कम्पनी, स्थानीय तह र सञ्चारमाध्यमबीच सहकार्य आवश्यक छ ।
अझ ठूलो प्रश्न जलवायु परिवर्तन र विपद्को हो । नेपालमा बाढी, पहिरो, डुबान, भूकम्प, आगलागी तथा अन्य प्राकृतिक जोखिम दोहोरिइरहेका छन् । न्यून आय भएका परिवारमा यसको असर तुलनात्मक रूपमा बढी हुन्छ । त्यसैले भविष्यको लघु निर्जीवन बीमा केवल परम्परागत सम्पत्ति बीमामा सीमित रहन सक्दैन । स्थानीय जोखिमको नक्साङ्कन, मौसम तथा विपद् तथ्यांक, कृषि उत्पादनको डेटा, डिजिटल भू–सूचना प्रणाली र स्थानीय आर्थिक गतिविधिको अध्ययनका आधारमा नयाँ र आवश्यकता आधारित बीमालेख विकास गर्नुपर्छ ।
यहाँ राज्यको भूमिका पनि स्पष्ट हुनुपर्छ । सरकारले बीमा कम्पनीको व्यवसाय चलाउने होइन, सही बजार वातावरण बनाउने हो । नियामकले ग्राहक संरक्षण, पारदर्शिता, प्रतिस्पर्धा र वित्तीय स्थायित्व सुनिश्चित गर्नुपर्छ । आवश्यक परे न्यून आय वर्गका लागि लक्षित प्रिमियम सहयोग वा जोखिम साझेदारी कार्यक्रम ल्याउन सकिन्छ । तर यस्तो सहयोग पारदर्शी, लक्षित र परिणाममा आधारित हुनुपर्छ । नेपाल बीमा प्राधिकरणले तथ्यांक सार्वजनिक गर्ने अभ्यासलाई अझ प्रभावकारी बनाउनुपर्छ । पोलिसी संख्या, प्रिमियम र बीमांकसँगै दाबी भुक्तानीको औसत समय, अस्वीकृत दाबीको अनुपात, ग्रामीण पहुँच, महिला तथा न्यून आय वर्गको सहभागिता, डिजिटल दाबी, ग्राहक गुनासो र समाधानको अवस्थासमेत सार्वजनिक गरिनुपर्छ । यस्ता तथ्यांकले नियामकलाई बजारको वास्तविक अवस्था बुझ्न र कम्पनीबीच स्वस्थ प्रतिस्पर्धा निर्माण गर्न सहयोग पुर्याउँछ ।
अब नेपालले लघु निर्जीवन बीमालाई ‘सानो बीमा’ भनेर हेर्न छाड्नुपर्छ । यो सानो आय भएका नागरिकका लागि ठूलो आर्थिक सुरक्षा हो । किसानलाई ऋण दिने तर उसको उत्पादनको जोखिम नजोगाउने वित्तीय प्रणाली अधुरो हुन्छ । साना उद्यमीलाई कर्जा दिने तर उसको व्यवसायको जोखिम व्यवस्थापन नगर्ने नीति अपूरो हुन्छ । वित्तीय पहुँच विस्तार गर्ने तर विपत्तिले नागरिकको सानो पूँजी नै समाप्त पार्ने अवस्था रहने हो भने वित्तीय समावेशीकरणको अर्थ कमजोर हुन्छ ।
त्यसैले अब प्रश्न बदलिनुपर्छ । ‘कति पोलिसी बिक्री भयो रु’ होइन ‘कति जोखिम सुरक्षित भयो रु’ ‘कति प्रिमियम उठ्यो रु’ होइन ‘विपत्तिमा परेको नागरिकले कति छिटो क्षतिपूर्ति पायो रु’ ‘कति शाखा खोलियो रु’ होइन ‘दुर्गम गाउँको नागरिकले सहज रूपमा बीमा र दाबी सेवा पायो कि पाएन रु’ र ‘कम्पनीले कति नाफा कमायो रु’सँगै ‘बीमाले विपत्तिमा परेको न्यून आय भएको परिवारलाई फेरि उभिन कति सहयोग गर्यो रु’ भन्ने प्रश्न पनि सोधिनुपर्छ । । नेपालमा लघु निर्जीवन बीमा अब प्रयोगको चरण पार गरेर विस्तारको चरणमा प्रवेश गरिसकेको छ । नियामकीय आधार छ, समर्पित कम्पनीहरू सञ्चालनमा छन् र बजारले गति लिइरहेको छ । तर यो सुरुवात मात्र हो । यसको वास्तविक सफलता बजारको आकारले होइन, विपत्तिको समयमा बीमितको जीवनमा परेको प्रभावले मापन हुनेछ ।
अबको मार्गचित्र स्पष्ट छ । सरल बीमालेख, सुलभ प्रिमियम, स्थानीय वितरण, डिजिटल सेवा, छिटो दाबी भुक्तानी, वैज्ञानिक जोखिम मूल्यांकन, पर्याप्त पुनर्बीमा, बलियो सुशासन, प्रभावकारी नियमन र व्यापक बीमा साक्षरता । यी आधारमा अघि बढ्न सके लघु निर्जीवन बीमा बीमा कम्पनीहरूको नयाँ व्यवसाय मात्र बन्ने छैन यो नेपालको ग्रामीण अर्थतन्त्र, साना उद्यम र न्यून आय भएका परिवारलाई विपत्तिपछि पुनःउत्थान गराउने आर्थिक सुरक्षा कवच बन्नेछ ।
किनकि गरिबी घटाउने उपाय आम्दानी बढाउनु मात्र होइन । कमाएको सानो पूँजीलाई ठूलो जोखिमबाट जोगाउनु पनि हो । नेपालको लाखौँ परिवारको यही सानो पूँजी जोगाउने जिम्मेवारी बोकेको क्षेत्र हो लघु निर्जीवन बीमा ।
(साभार : २०८३ असोज १ गते प्रकाशीत अर्थ सवाल साप्ताहिक बाट)